房地产开发间接费用核算内容及其与期间费用的区别
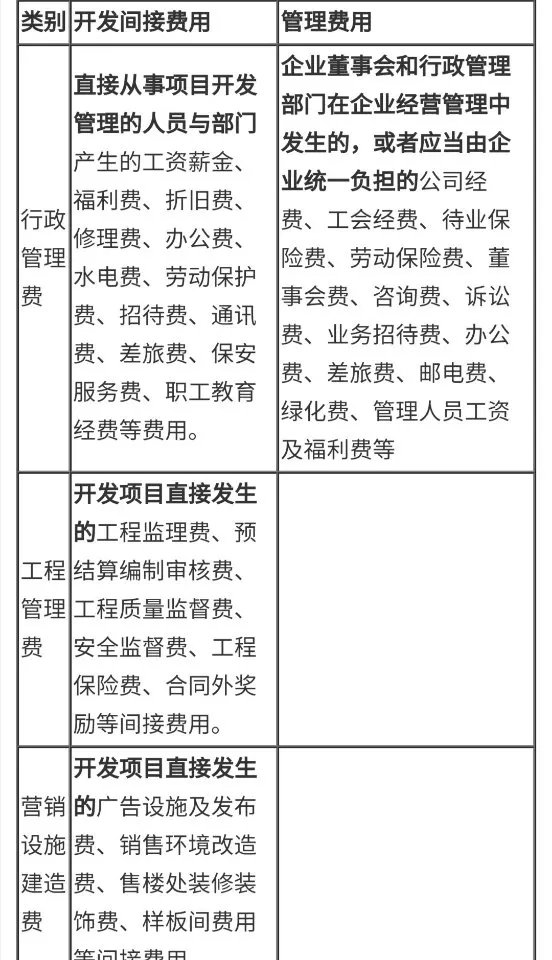
在房地产开发企业的成本核算中,间接费用与期间费用是两个既有联系又有区别的重要概念。正确区分二者,对于准确核算开发产品成本、合理反映期间损益具有重要意义。本文结合房地产咨询实务,系统阐述房地产开发间接费用的核算内容及其与期间费用的区别。
一、房地产开发间接费用的核算内容
房地产开发间接费用,是指房地产开发企业为开发多个房地产项目而发生的共同性费用,以及为组织和管理开发经营活动所发生的、不能直接归属于某一特定开发项目的费用。根据《房地产开发企业成本核算指引》及相关会计制度,间接费用主要包括以下内容:
- 管理人员薪酬:包括开发项目现场管理人员(如项目经理、工程技术人员、质量安全管理人员等)的工资、奖金、津贴、补贴及社会保险费、住房公积金等职工薪酬。
- 办公与差旅费用:开发项目现场管理机构的办公费、水电费、取暖费、通信费、差旅交通费、车辆使用费等。
- 固定资产使用费:现场管理机构使用的房屋、建筑物、仪器设备等固定资产的折旧费、修理费、租赁费(不包括融资租赁费)。
- 工具用具使用费:现场管理使用的不属于固定资产的工具、器具、家具、检验试验用具等的购置、摊销和维修费。
- 劳动保护费:现场管理人员的劳动保护用品购置费、防暑降温费、保健费等。
- 检验试验费:开发项目现场进行的材料检验、构件试验、工程质量检测等费用(不包括建设单位委托第三方检测的费用)。
- 工程定位复测费、工程点交费、场地清理费等现场管理相关费用。
- 其他:包括排污费、绿化费、物业费(现场管理用房)、会议费、业务招待费(现场管理机构发生的)等。
需要强调的是,间接费用是开发成本的组成部分,最终需按照一定标准(如直接费用比例、建筑面积比例等)分配计入各开发项目的“开发成本——间接费用”科目,进而形成开发产品成本的组成部分。
二、期间费用的核算内容
期间费用是指企业本期发生的、不能直接或间接归入某个特定开发项目成本的各项费用,直接计入当期损益。房地产开发企业的期间费用包括:
- 管理费用:企业行政管理部门为组织和管理生产经营活动而发生的费用,如公司总部管理人员薪酬、办公费、差旅费、折旧费、业务招待费、咨询费、诉讼费、排污费等。
- 销售费用:企业在销售开发产品过程中发生的费用,如广告宣传费、销售代理费、售楼处费用、销售人员的薪酬、展览费、售后服务费等。
- 财务费用:企业为筹集开发经营所需资金而发生的费用,如利息支出(减利息收入)、汇兑损失(减汇兑收益)、金融机构手续费等。
三、间接费用与期间费用的主要区别
- 核算对象与归集方式不同:间接费用是针对开发项目现场管理发生的共同性费用,需先归集后分配计入开发产品成本;期间费用是按期间归集,直接计入当期损益,不分配计入开发产品成本。
- 与开发产品的关联性不同:间接费用与开发项目的组织管理直接相关,构成开发产品成本的组成部分;期间费用与企业整体经营管理或销售活动相关,与开发产品本身的生产过程无直接对应关系。
- 会计处理不同:间接费用通过“开发成本——间接费用”科目归集,期末按标准分配转入各开发项目的“开发成本——XX项目”科目,最终结转至“开发产品”;期间费用通过“管理费用”、“销售费用”、“财务费用”科目核算,期末直接结转至“本年利润”。
- 对损益的影响时点不同:间接费用随开发产品销售实现而逐步影响损益(通过主营业务成本);期间费用在发生当期即全额影响损益。
- 税务处理差异:在土地增值税清算中,间接费用作为开发成本项目允许在计算增值额时扣除;期间费用中,管理费用和销售费用按一定比例计算扣除(或据实扣除,视具体政策),财务费用按利息支出情况处理,二者扣除规则明显不同。
四、实务中需注意的边界问题
在房地产咨询实务中,企业常出现将间接费用与期间费用混淆的情形,例如:将公司总部管理人员的工资计入项目间接费用、将施工现场管理人员的工资计入管理费用、将销售部门发生的费用计入开发间接费用等。这些错误会导致开发产品成本失真、期间损益不实,进而影响土地增值税和企业所得税的计算。建议企业严格按照费用发生的部门、用途和受益对象进行准确划分,并在会计政策中明确间接费用的归集范围和分配标准,确保成本核算的合规性与准确性。
房地产开发间接费用核算的是与项目开发现场管理相关的共同性费用,是开发成本的组成部分;而期间费用核算的是企业行政管理、销售和筹资活动中发生的费用,直接计入当期损益。二者在核算对象、归集方式、会计处理、损益影响时点及税务处理上均存在显著区别。房地产开发企业应准确区分二者,以提升成本核算质量和经营管理水平。
最新产品